Domain voip-conferencing.de kaufen?
Wir ziehen mit dem Projekt
voip-conferencing.de um.
Sind Sie am Kauf der Domain
voip-conferencing.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain voip-conferencing.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
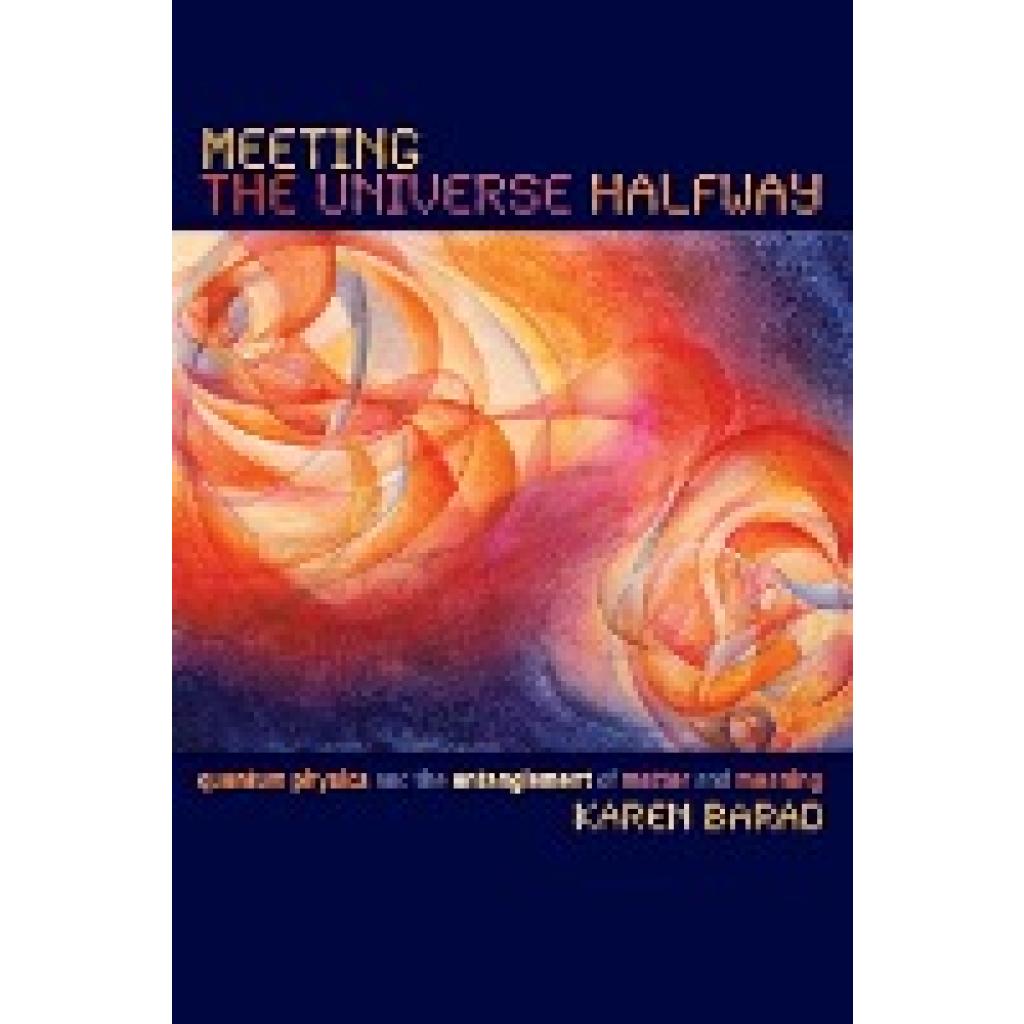
Barad, Karen: Meeting the Universe HalfwayMeeting the Universe Halfway , Quantum Physics and the Entanglement of Matter and Meaning , Differentialgetriebe > Sport-Getriebe , Erscheinungsjahr: 20070711, Produktform: Kartoniert, Autoren: Barad, Karen, Seitenzahl/Blattzahl: 544, Abbildungen: 1 table, 37 figures, Themenüberschrift: SCIENCE / Physics / Quantum Theory~SCIENCE / Philosophy & Social Aspects, Fachschema: Physik / Quantenphysik~Quantenphysik~Feminismus~Frauenbewegung / Feminismus~Wissenschaftsphilosophie~Philosophie, Fachkategorie: Soziale und ethische Themen~Wissenschaftsphilosophie und -theorie~Wissenschaft, Technologie und Gesellschaft ~Quantenphysik (Quantenmechanik und Quantenfeldtheorie)~Philosophie, Imprint-Titels: Duke University Press, Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Feminismus und feministische Theorie, Text Sprache: eng, Seitenanzahl: XIII, Seitenanzahl: 524, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Combined Academic Publ., Verlag: Combined Academic Publ., Länge: 229, Breite: 152, Höhe: 30, Gewicht: 776, Produktform: Kartoniert, Genre: Importe, Genre: Importe, Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,33,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bürotisch XXL Konferenz | 200x100 Massivholz | Goldbraun-Schwarz | Baumkante Meeting Tisch | Kreta Kollektion | Kadima DesignTechnische Details: Abmessungen: Höhe: 76 cm Breite: 200 cm Tiefe: 100 cm Größe: 200 x 100 x 76 cm Materialien: Material Tischplatte: Massivholz Akazie Material Gestell: Pulverbeschichtetes Eisen Materialhinweis: Tischplatte: Akazie Massivholz 4 cm,...659,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
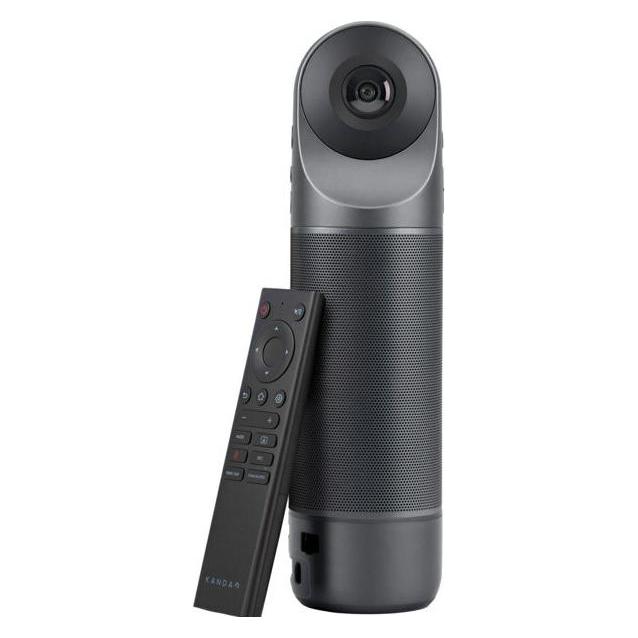
Kandao Meeting Pro 2 360 Grad Konferenz Kamera, Konferenzgerät, Grau, SchwarzDie Kandao Meeting Pro 2 ist eine hochmoderne 360° Konferenzkamera, die speziell für die Anforderungen moderner Besprechungen entwickelt wurde. Mit zwei Objektiven erfasst sie eine vollständige Rundumsicht, sodass alle Teilnehmenden im Raum sichtbar sind. Die Kamera passt den Bildausschnitt automatisch an und folgt den aktiven Sprecherinnen und Sprechern, was die Interaktion in hybriden Meetings erheblich erleichtert. Darüber hinaus sorgt die KI-gestützte Audiotechnologie für klaren Klang, indem sie Störgeräusche filtert und Hall mindert. Dies ermöglicht eine angenehme Gesprächsatmosphäre, selbst wenn mehrere Personen gleichzeitig sprechen. Die Meeting Pro 2 bietet zudem nützliche Assistenzfunktionen wie automatische Untertitel und Übersetzungen, die barrierefreie Konferenzen in mehreren Sprachen unterstützen. Die Umwandlung gesprochener Inhalte in Notizen erleichtert die spätere Auswertung von Meetings und trägt zur Effizienz bei. - 360°-Ansicht für vollständige Raumerfassung - Automatische Anpassung an aktive Sprecher - KI-gestützte Geräuschfilterung für klaren Klang - Automatische Untertitel und Übersetzungen für Barrierefreiheit.1189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barad, Karen: Meeting the Universe HalfwayMeeting the Universe Halfway , Quantum Physics and the Entanglement of Matter and Meaning , Differentialgetriebe > Sport-Getriebe , Erscheinungsjahr: 20070711, Produktform: Kartoniert, Autoren: Barad, Karen, Seitenzahl/Blattzahl: 544, Abbildungen: 1 table, 37 figures, Themenüberschrift: SCIENCE / Physics / Quantum Theory~SCIENCE / Philosophy & Social Aspects, Fachschema: Physik / Quantenphysik~Quantenphysik~Feminismus~Frauenbewegung / Feminismus~Wissenschaftsphilosophie~Philosophie, Fachkategorie: Soziale und ethische Themen~Wissenschaftsphilosophie und -theorie~Wissenschaft, Technologie und Gesellschaft ~Quantenphysik (Quantenmechanik und Quantenfeldtheorie)~Philosophie, Imprint-Titels: Duke University Press, Warengruppe: HC/Philosophie/20./21. Jahrhundert, Fachkategorie: Feminismus und feministische Theorie, Text Sprache: eng, Seitenanzahl: XIII, Seitenanzahl: 524, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Combined Academic Publ., Verlag: Combined Academic Publ., Länge: 229, Breite: 152, Höhe: 30, Gewicht: 776, Produktform: Kartoniert, Genre: Importe, Genre: Importe, Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,33,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Bürotisch XXL Konferenz | 200x100 Massivholz | Goldbraun-Schwarz | Baumkante Meeting Tisch | Kreta Kollektion | Kadima DesignTechnische Details: Abmessungen: Höhe: 76 cm Breite: 200 cm Tiefe: 100 cm Größe: 200 x 100 x 76 cm Materialien: Material Tischplatte: Massivholz Akazie Material Gestell: Pulverbeschichtetes Eisen Materialhinweis: Tischplatte: Akazie Massivholz 4 cm,...659,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TeamViewer MeetingTeamViewer Meeting Mit TeamViewer Meeting Ihre Online-Meetings auf ein neues Level bringen Erleben Sie moderne Videokonferenz- und Online-Meeting-Lösungen auf höchstem Sicherheitsniveau. TeamViewer Meeting ist nahtlos in die TeamViewer-Clients integriert und ermöglicht Meetings mit nur einem Klick zu starten. Was macht TeamViewer Meeting so besonders? Die Antwort liegt in den herausragenden Funktionen: Ende-zu-Ende verschlüsselte VoIP-Meetings für sicheren Schutz vertraulicher Gespräche. HD-Qualität des Videos für eine nahezu physische Präsenz. 4K-Multi-Monitor-Screensharing für Präsentationen in atemberaubender Klarheit. Integration und Planung TeamViewer Meeting integriert sich nahtlos in Outlook, sodass Meetings direkt aus Ihrem Kalender heraus geplant werden können. Verpasste Meetings können aufgezeichnet und später angesehen werden. Zusätzliche Privatsphäre wird durch Passwortsch...109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.